



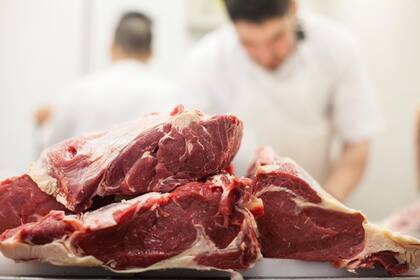
Durante décadas, la carne vacuna fue mucho más que un alimento en Argentina: fue identidad cultural, motor productivo y pieza central de la agroindustria. Sin embargo, las estadísticas más recientes encendieron luces de alerta. El consumo aparente cayó a niveles que no se veían en más de 20 años, con cifras per cápita que rondan los 50 kilos por habitante al año según datos oficiales, aunque desde el sector privado manejan números levemente superiores.
Para analizar qué está pasando y cuáles pueden ser las consecuencias para la cadena cárnica, en Suena Campo dialogamos con Ariel Morales, economista y coordinador federal de la Cámara Argentina de Matarifes y Abastecedores (CAMyA).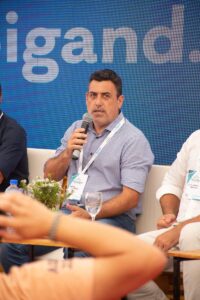
“Es un nivel bajo. Nosotros tenemos información de que es un poquito más, pero tampoco supera mucho: 52 o 53 kilos per cápita por año”, explicó Morales. Aun con esa diferencia metodológica, el dato confirma una tendencia descendente si se la compara con los picos de 62 a 65 kilos registrados en años de mayor oferta.
Para el economista, la caída no responde a una única causa. “Todo tiene que ver con todo. En realidad hay varios factores, muchas variables”, resumió. Y apuntó primero al frente productivo: la menor oferta de hacienda gorda destinada al consumo interno.
“Debido a políticas anteriores, Argentina perdió muchos millones de cabezas. Hay muchos productores en cada pueblo de nuestro país que dejaron la actividad por un tema económico, porque la vaca en su momento no era negocio”, sostuvo. Según detalló, la falta de incentivos durante años desalentó la reinversión y provocó que muchos planteles se redujeran o directamente desaparecieran.
A eso se sumó el avance de la agricultura sobre zonas tradicionalmente ganaderas. “La agricultura avanzó en un negocio donde la ganadería la fue desplazando. Y este es un negocio de oferta y demanda: si no ofertamos la cantidad de hacienda necesaria para el consumo interno, la demanda presiona sobre el precio”, explicó.
En ese punto aparece otro de los ejes centrales del debate: el precio y el poder adquisitivo. Morales reconoció que el bolsillo del consumidor fue golpeado por sucesivas crisis macroeconómicas. “Argentina sufrió muchos golpes económicos en el bolsillo del asalariado, de aquella persona que todos los días tenía que llevar un kilo de carne a la mesa. Eso incidió bastante”, señaló.
Sin embargo, también advirtió que, pese a la caída, la carne vacuna mantiene su liderazgo frente a otras proteínas. “Pollo, cerdo y demás alimentos no lograron superar a la carne por más bajo que esté”, afirmó. Si bien el pollo y el cerdo avanzaron y ganaron terreno en la mesa de los argentinos, todavía no desplazaron completamente al tradicional asado.
Para Morales, el crecimiento de estas carnes sustitutas es parte de una competencia natural en el mercado. “El pollo y el cerdo fueron avanzando como proteína cárnica en la mesa de los argentinos y eso hizo que los kilos que fue perdiendo la carne vacuna los sumaran los demás productos”, explicó. La diferencia radica, según detalló, en los ciclos productivos: mientras una vaca tiene un ternero por año y un proceso de engorde que puede demandar hasta tres años hasta llegar al mostrador, el cerdo y el pollo tienen ciclos mucho más cortos y mayor tasa de reposición.
En paralelo, el sector también enfrenta desafíos comunicacionales. Las redes sociales y ciertos discursos críticos hacia la producción animal influyen en la percepción pública. “Hay que tener mucho cuidado con lo que se comunica. El productor ganadero está en una actividad que lleva mucho tiempo y mucho riesgo: inclemencias climáticas, sequías, inundaciones”, subrayó.
Morales también se refirió a los cambios en los hábitos de consumo y a las nuevas tendencias alimentarias. “Hay un porcentaje chico que no quiere proteína cárnica, como los veganos, pero no es algo que afecte estructuralmente el consumo”, consideró. Y fue más allá: “La proteína cárnica está en el desarrollo del ser humano. La Asociación de Pediatría y los nutricionistas lo saben muy bien”.
En ese sentido, cuestionó lo que definió como “mala publicidad” hacia la carne vacuna. “Hay un sector que trata de influenciar en que la carne no es buena para la salud o que la faena implica sufrimiento. Hay que informarse muy bien porque no es tan así”, remarcó el economista.
Más allá del diagnóstico actual, Morales planteó una mirada optimista hacia adelante. Según indicó, la ganadería atraviesa hoy un mejor momento en términos de rentabilidad, aunque con escasez de oferta. “Hoy, afortunadamente, la ganadería está pasando un buen momento. Pero hay escasez. De cara a lo que viene, lo más probable es que tengamos un aumento en el stock; no va a ser muy rápido, pero se espera que esta retención de terneros y la recría a campo generen una oferta mucho mayor”, proyectó.
También anticipó una tendencia a aumentar el peso de faena. “La idea es llevar a más kilaje a la hacienda de consumo interno. Con menos cantidad de animales o con las mismas, podemos abastecer con más kilos”, explicó Morales.
Otro punto fuerte que destacó fue el salto en genética animal. “Argentina avanzó genéticamente a pasos agigantados en los últimos años. Hoy no dispone de un animal de baja calidad; está a la altura de países como Nueva Zelanda, Estados Unidos o Australia”, afirmó. Y despejó un mito frecuente: “Los argentinos comemos carne muy buena, premium, de alta calidad. A veces se escucha que la exportación tiene superior calidad, pero comemos lo mismo que se exporta y en algunos casos de mejor calidad”.
En cuanto al mercado externo, señaló que actualmente los feedlots presentan una ocupación cercana al 53% para hacienda destinada a exportación y un 47% para consumo interno. “Tenemos que darle de comer al mundo y eso lo tenemos que celebrar porque el mundo demanda proteína cárnica; está faltando carne en el mundo”, enfatizó.
Para Morales, el desafío es equilibrar ambas puntas: abastecer el mercado interno y sostener el posicionamiento internacional. “Si a esto le sumamos que la macro se acomode y que el poder adquisitivo mejore, creo que vamos a aumentar el consumo de carne en los años que vienen”, concluyó.
La caída del consumo, entonces, no puede leerse como un fenómeno aislado ni definitivo. Responde a un entramado de decisiones productivas, condiciones económicas y cambios culturales. En un país donde la carne vacuna es parte de la historia y del presente, el debate recién empieza. Y la cadena cárnica, lejos de resignarse, se prepara para reconfigurarse en un escenario que exige eficiencia, comunicación y visión de largo plazo.